
Les intérêts de vos investissements sur notre plateforme Les Entreprêteurs sont soumis au prélèvement forfaitaire unique (PFU) de 30% : 12,8% au titre de l’impôt sur le revenu, quel que soit votre taux d’imposition, et 17,2% de prélèvements sociaux.
Vous avez la possibilité, en fonction de votre profil, de bénéficier d’une dispense du prélèvement forfaitaire non libératoire de 12,8% acquitté au titre de l’impôt sur le revenu. Découvrez dans cet article tout ce qu’il faut savoir et comment réaliser la démarche.
Éligibilité à la dispense de prélèvement pour 2027
Vous pouvez demander une dispense du prélèvement forfaitaire obligatoire non libératoire de 12,8 % sur les intérêts de vos investissements si votre revenu fiscal de référence (RFR) de l’année 2024 (indiqué sur votre avis d’imposition reçu en 2025) est inférieur à :
- 25 000 € pour une personne seule (célibataire, divorcée ou veuve)
- 50 000 € pour un couple soumis à imposition commune
Ces seuils sont confirmés par le site officiel de l’administration fiscale française
Procédure pour bénéficier de la dispense en 2027
Vous devez signer électroniquement une attestation sur l’honneur avant le 30 novembre 2026 certifiant que votre RFR de 2025 est inférieur aux seuils mentionnés.
Renouvellement annuel : Cette démarche est à renouveler chaque année pour les revenus de l’année suivante.
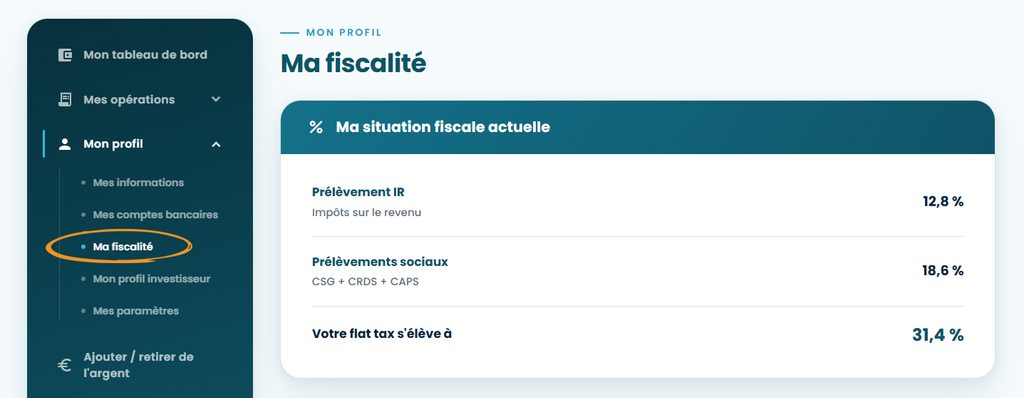
Pour signer votre dispense, vous devez vous connecter sur la plateforme. Rendez-vous sur la page « Ma fiscalité » qui se trouve dans la rubrique « Mon profil ».
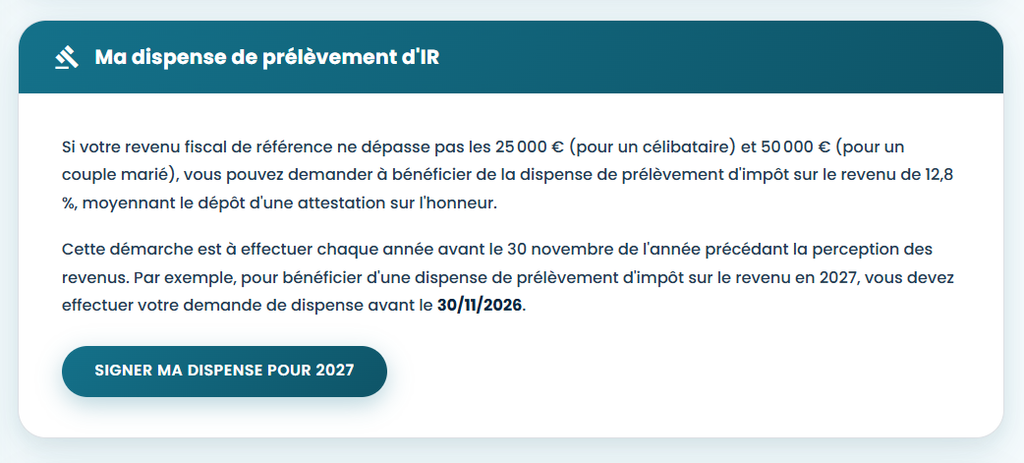
Descendez jusqu’à la rubrique « Ma dispense de prélèvement d’IR ». La signature est électronique, votre attestation sera directement prise en charge par nos services.
Cas particuliers
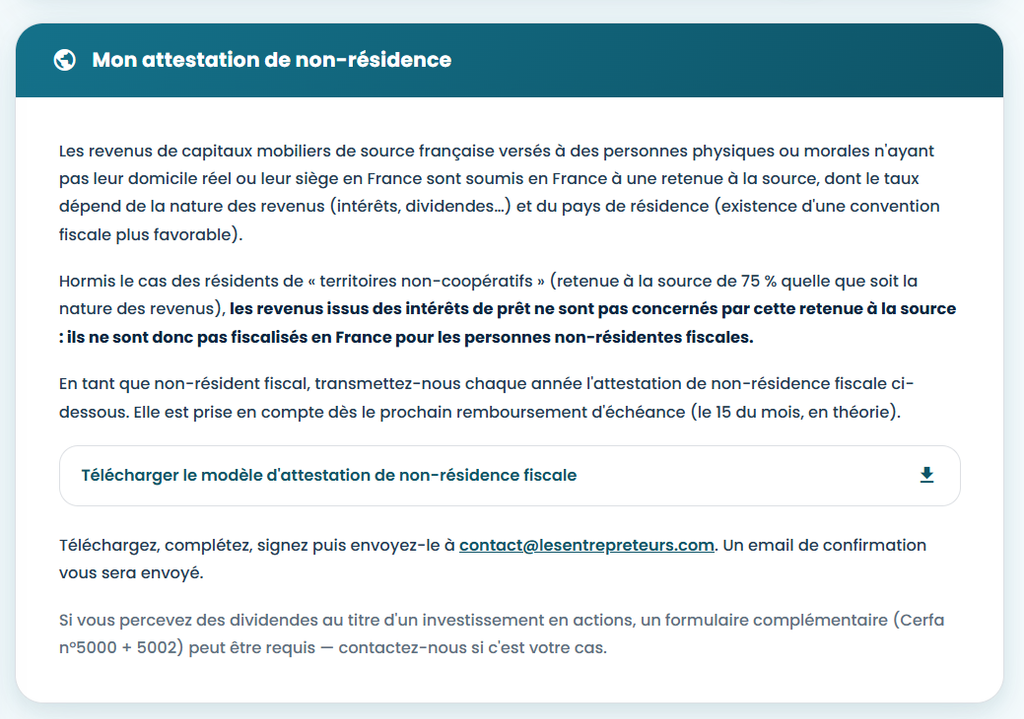
Frontaliers, travailleurs détachés ou dans toute autre situation fiscale particulière, n’hésitez pas à entrer en contact avec nos équipes dès maintenant, afin que nous puissions tenir compte des spécificités de votre situation fiscale.
Vous pouvez télécharger, compléter et signer le modèle d’attestation de non-résidence fiscale et l’envoyez à contact@lesentrepreteurs.com
Points importants à noter
- Respect des délais : La demande doit impérativement être reçue sur la plateforme avant le 30 novembre 2026 pour être applicable aux revenus perçus en 2027.
- Prélèvements sociaux : La dispense concerne uniquement le prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu. Les prélèvements sociaux de 17,2 % restent dus et seront prélevés à la source.
- Véracité des informations : Toute fausse déclaration peut entraîner des sanctions, notamment une amende égale à 10 % du montant des prélèvements ayant fait l’objet d’une dispense à tort.
Si toutefois vous avez des questions, n’hésitez pas à nous contacter sur le support !